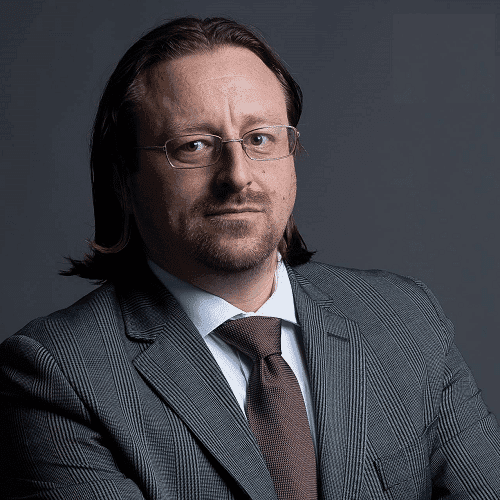
Romeo Negrut

Romeo Negrut

Membru fondator al grupului Tax Advisors si Larrom Expert cu o vasta experienta profesionala. Ne propunem sa oferim cele mai bune solutii în domeniul financiar-contabil, politicii manageriale si resurselor umane, astfel încât sa asiguram partenerilor nostri un background solid în realizarea obiectivelor.

In economia actuala moderna externalizarea serviciilor de contabilitate si serviciilor de salarizare a devenit o necesitate pentru toate firmele. De la micro intreprinderi pana la marii contribuabili, toate societatile trebuie sa respecte aceleasi reguli si aceeasi legislatie incalcita, sa lupte cu birocratia pentru a putea functiona. LARROM EXPERT ofera servicii contabilitate complete pentru firme din orice domeniu de activitate. Echipa firmei de contabilitate LARROM EXPERT este formata din economisti cu o vasta experienta. Aceasta echipa a inceput sa se contureze in anul 2010 cand am luat numele de LARROM EXPERT. Nu avem angajati incepatori. Un expert contabil va asigura in permanenta consultanta financiar-contabila. Principalul nostru obiectiv este de a oferi servicii contabilitate si servicii salarizare personalizate in functie de nevoile clientului, preluand toate sarcinile ce nu tin strict de activitatea managerului, castigand astfel timp pretios pe care dumneavoastra il puteti dedica afacerilor. Serviciile oferite de LARROM EXPERT sunt: 1. SERVICII DE CONTABILITATE: - servicii contabilitate primara, - servicii contabilitate financiara, - servicii consultanta financiar-contabila, - intocmirea balantei de verificare lunare, - intocmirea Jurnalelor de TVA, a Registrului Jurnal, - intocmirea si depunerea declaratiilor fiscale D100, D101, D112, D300, D390, D394, - intocmirea, certificarea si depunerea bilantului contabil semestrial si anual, - intocmirea Registrului de incasari si plati pentru PF, PFA si II, - intocmirea Declaratiei Unice pentru PF, PFA si II, - consultanță privind legislația financiar-contabilă, strict legată de obiectul de activitate, 2. SERVICII SALARIZARE: - intocmirea statelor de salarii, - intocmirea si depunerea tuturor declaratiilor aferente statelor de salarii, - intocmirea si transmiterea contractelor de munca, actelor aditionale, deciziilor sau al altor acte la ITM, - intocmirea si transmiterea REVISAL.

24023 vizualizări
Articole

570 rezultate

Ajustarea tva in cazul vanzarii cladirilor cu TVA

Situatie de fapt: O societate a construit in regie proprie doua cladiri si a dedus TVA aferenta materialelor utilizate. Receptia cladirilor s-a facut in sept 2005 si iunie 2008. Societatea a achizitionat si un teren de la persoana fizica, fara TVA. Cladirile si terenul au fost vandute in 08.08.2019 si s-a colectat TVA. Intrebare: Se face ajustare la TVA?
Romeo NegrutRomeo Negrut
20.09.2019199 vizualizari

Tratamentul fiscal al cheltuielilor cu combustibilul aferent unui autoturism folosit de administratorul societatii

Situatie de fapt: Adminstratorul unei micointreprinderi fara salariati platitoare de TVA a incheiat un contract de comodat cu societatea pentru a folosi autoturismul in scopul desfasurarii activitatii, acesta fiind utilizat si in scopuri personale. Intrebare: Cum se procedeaza corect din punct de vedere contabil si fiscal cu partea de cheltuiala si TVA care nu sunt aferente desfasurarii activitatii ci in scopuri personale?
Romeo NegrutRomeo Negrut
12.09.2019208 vizualizari

Model de calcul pro rata provizorie si definitiva

Situatie de fapt: O societate are activitati de restaurant si activitate de inchiriere spatii. Serviciile prestate de restaurant cunt cu TVA, cele de inchiriere sunt fara. Societatea realizeaza o cheltuiala de 1190 lei (inclusiv TVA) care nu poate fi atribuita niciuneia dintre cele doua activitati, fiind o cheltuiala comuna si este nevoita sa aplice pro rata. In anul 2018 societatea a avut venituri totale de 110.000 lei, din restaurant venit de 80.000 lei si din inchirieri 30.000 lei. Intrebare: 1. Ce valoare a TVA va deduce? Cum se calculeaza pro rata si cum se aplica? Care este monografia contabila? 2.
Romeo NegrutRomeo Negrut
10.09.20196125 vizualizari

Model de calcul pro rata provizorie si definitiva

Situatie de fapt: O societate are activitati de restaurant si activitate de inchiriere spatii. Serviciile prestate de restaurant cunt cu TVA, cele de inchiriere sunt fara. Societatea realizeaza o cheltuiala de 1190 lei (inclusiv TVA) care nu poate fi atribuita niciuneia dintre cele doua activitati, fiind o cheltuiala comuna si este nevoita sa aplice pro rata. In anul 2018 societatea a avut venituri totale de 110.000 lei, din restaurant venit de 80.000 lei si din inchirieri 30.000 lei. Intrebare: 1. Ce valoare a TVA va deduce? Cum se calculeaza pro rata si cum se aplica? Care este monografia contabila? 2.
Romeo NegrutRomeo Negrut
04.09.2019183 vizualizari

Ambalaje reutilizabile-inregistrare in contabilitate

Situatie de fapt: Primesc ambalaje reutilizabile/recirculabile (paleti euro si non euro, blistere, tavite) care sunt doar o parte proprietatea mea, marea majoritate e a clientului pentru care producem produsele. Nu sunt trecute aceste ambalaje pe avize sau facturi, ci doar pe CMR-uri si provin din UE. Fiind mereu in circulatie e dificil sa stabilesc stocul. În momentul de față se tine evidentă în fisier Excel pe cantitate si greutate ambalaj intrat si iesit, lunar. Intrebare: 1. Cum pot eu sa înregistrez in contabilitate aceste ambalaje recirculabile fara sa imi denaturez conturile de venituri si cheltuieli? Pe ce conturi? Avand in
Romeo NegrutRomeo Negrut
07.08.2019470 vizualizari

Casa de pariuri sportive. Fiscalitate si monografie contabila.

Situatie de fapt: Societate nou infiintata, platitoare de TVA si impozit microintreprinderi, activitate: bar si casa de pariuri. Intrebare: 1. Pentru activitatea de pariuri, va rog sa ma ajutati cu o monografie contabila, precum si cu explicatii despre ce impozite si taxe trebuiesc platite. 2. Ce implicatii legate de TVA avem? 3. Ce obligatii declarative? 1. Activitatea de pariuri sportive reprezinta activitate de jocuri de noroc. Monografia contabila pentru casa de pariuri este: Incasati veniturile din jocuri de noroc: 5311 (casa in lei) = 704 (venituri din servicii prestate) Inregistrati castigurile obtinute de de participantii la jocul de noroc: 6588
Romeo NegrutRomeo Negrut
06.08.20191142 vizualizari

Precizari fiscale privind PFA-urile

Situatie de fapt: Un PFA cu obiect de activitate - activitati de consultanta pentru afaceri si management, are cheltuieli cu mijlocul de transport. PFA-ul vrea sa angajeze personal iar titularul nu are nicio alta sursa de venit. Mentionez ca impozitarea se face in sistem real. Intrebare: 1. Cum poate un PFA sa isi deconteze cheltuielile cu mijlocul de transport? Care cheltuieli, in ce proportie si care sunt documentele justificative? 2. Un PFA poate face angajari cu contract individual de munca? In ce conditii? Daca da, pentru cate persoane? 3. Care sunt obligatiile sociale si fiscale pe care le datoreaza (obligatorii
Romeo NegrutRomeo Negrut
30.07.2019535 vizualizari

Precizari fiscale privind PFA-urile

Situatie de fapt: Un PFA cu obiect de activitate - activitati de consultanta pentru afaceri si management, are cheltuieli cu mijlocul de transport. PFA-ul vrea sa angajeze personal iar titularul nu are nicio alta sursa de venit. Mentionez ca impozitarea se face in sistem real. Intrebare: 1. Cum poate un PFA sa isi deconteze cheltuielile cu mijlocul de transport? Care cheltuieli, in ce proportie si care sunt documentele justificative? 2. Un PFA poate face angajari cu contract individual de munca? In ce conditii? Daca da, pentru cate persoane? 3. Care sunt obligatiile sociale si fiscale pe care le datoreaza (obligatorii
Romeo NegrutRomeo Negrut
29.07.2019187 vizualizari