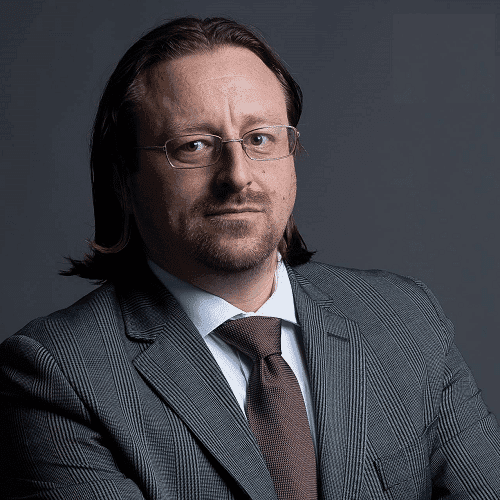
Romeo Negrut

Romeo Negrut

Membru fondator al grupului Tax Advisors si Larrom Expert cu o vasta experienta profesionala. Ne propunem sa oferim cele mai bune solutii în domeniul financiar-contabil, politicii manageriale si resurselor umane, astfel încât sa asiguram partenerilor nostri un background solid în realizarea obiectivelor.

In economia actuala moderna externalizarea serviciilor de contabilitate si serviciilor de salarizare a devenit o necesitate pentru toate firmele. De la micro intreprinderi pana la marii contribuabili, toate societatile trebuie sa respecte aceleasi reguli si aceeasi legislatie incalcita, sa lupte cu birocratia pentru a putea functiona. LARROM EXPERT ofera servicii contabilitate complete pentru firme din orice domeniu de activitate. Echipa firmei de contabilitate LARROM EXPERT este formata din economisti cu o vasta experienta. Aceasta echipa a inceput sa se contureze in anul 2010 cand am luat numele de LARROM EXPERT. Nu avem angajati incepatori. Un expert contabil va asigura in permanenta consultanta financiar-contabila. Principalul nostru obiectiv este de a oferi servicii contabilitate si servicii salarizare personalizate in functie de nevoile clientului, preluand toate sarcinile ce nu tin strict de activitatea managerului, castigand astfel timp pretios pe care dumneavoastra il puteti dedica afacerilor. Serviciile oferite de LARROM EXPERT sunt: 1. SERVICII DE CONTABILITATE: - servicii contabilitate primara, - servicii contabilitate financiara, - servicii consultanta financiar-contabila, - intocmirea balantei de verificare lunare, - intocmirea Jurnalelor de TVA, a Registrului Jurnal, - intocmirea si depunerea declaratiilor fiscale D100, D101, D112, D300, D390, D394, - intocmirea, certificarea si depunerea bilantului contabil semestrial si anual, - intocmirea Registrului de incasari si plati pentru PF, PFA si II, - intocmirea Declaratiei Unice pentru PF, PFA si II, - consultanță privind legislația financiar-contabilă, strict legată de obiectul de activitate, 2. SERVICII SALARIZARE: - intocmirea statelor de salarii, - intocmirea si depunerea tuturor declaratiilor aferente statelor de salarii, - intocmirea si transmiterea contractelor de munca, actelor aditionale, deciziilor sau al altor acte la ITM, - intocmirea si transmiterea REVISAL.

24271 vizualizări
Articole

570 rezultate

Aplicarea scutirii de TVA in cazul livrarii intracomunitare de bunuri cu transportul efectuat de catre cumparator

Situația de fapt: O societate platitoare de TVA din Romania livreaza bunuri in Austria, clientul fiind o firma inregistrata in Germania, care furnizeaza un cod valid de TVA din Germania, insa nu este inregistrata in scopuri de TVA in Austria. Livrarea se face sub conditia incoterms EXW. Întrebare: Cum trebuie emisa factura catre client pentru aceasta tranzactie: cu sau fara TVA de 19%? Care este baza legala?
Romeo NegrutRomeo Negrut
30.07.2022112 vizualizari

Acordare clauza de mobilitate si acordare 200 lei neimpozabili

Situatie de fapt: O societate care are ca si obiect de activitate transportul si distributia de colete are angajati persoane pe postul de curier. In contractul lor de munca se specifica la locul muncii: lit. D 2. În lipsa unui loc de muncă fix salariatul va desfăşura activitatea astfel: transport colete pe trasee stabilite de angajator. Pana la luna iunie 2022 salariatii au beneficiat de o un spor mobilitate in valoare de 10 lei. Incepand cu 01.07.2022 angajatilor li s-a marit salariile de incadrare de la 2550 la 2750 lei, din care 200 lei neimpozabili. Incepand cu 01.08.2022 se doreste
Romeo NegrutRomeo Negrut
26.07.2022145 vizualizari

Inscrierea in sistemul OSS si acordarea de facilitati in constructii in cazul livrarilor de bunuri in UE

Situatie de fapt: O societate care realizeaza tamplarie termopan cu cod caen 4332 are urmatoarele situatii in aceeasi luna: 1.livreaza tamplaria fara montaj in Germania catre persoana neimpozabila (depaseste 10.000 euro) 2.livreaza si monteaza tamplaria in Germania catre persoana neimpozabila 3.livreaza si monteaza tamplaria in Germania catre persoana juridica impozabila Intrebare: 1.Societatea se inregistreaza in OSS pentru situatia 1 si obtine cod de tva in Germania pentru situatiile 2 si 3 sau este suficienta doar inregistrarea, declararea si plata tva prin sistemul OSS? 2.Livrarile in afara Romaniei se mai iau in considerare la stabilirea cifrei de afaceri in vederea aplicarii
Romeo NegrutRomeo Negrut
26.07.2022149 vizualizari

Diferenta dintre cifra de afaceri din Bilantul contabil si cifra de afaceri de la art.310 alin.1

Situatie de fapt: O societate emite in luna decembrie 2020 o factura de avans si o incaseaza. In ianuarie 2021 emite o factura cu serviciile prestate si storno avans facturat in decembrie. La calculul cifrei de afaceri pentru plafonul de TVA a fost luat in considerare acest avans storno conform art. 310 alin. (1) din Codul fiscal si fiind sub plafonul de 300.000 lei, societatea nu s-a inregistrat in scopuri de TVA. In bilant insa apare cifra de afaceri contabila, care depaseste 300.000 lei, iar ANAF cere explicatii si insista ca cifra de afaceri din bilant este cifra de afaceri
Romeo NegrutRomeo Negrut
22.07.2022626 vizualizari

Obligatia colectarii si platii TVA in perioada in care persoana impozabila a avut codul de TVA anulat

Situatie de fapt: O persoana fizica cu cod fiscal TVA obtinut in 2010 apoi anulat pe art 153 alin 9 lit e in 2013, a redobandit codul de TVA in luna ianuarie 2021. Pentru anul 2021 am depus deconturile de TVA lunar si Declaratia unica pentru venitul net din tranzactii imobiliare. Am solicitat un certificat fiscal si am primit mesajul ca a fost identificat in baza de date cu codul de TVA si trebuie sa depunem declaratia unica pentru anii 2017-2022. Va atasez adresa. Solicitand clientului actele pentru eventualele tranzactii mi-a transmis ca in perioada 2013-2020 a avut aproape anual
Romeo NegrutRomeo Negrut
21.07.2022147 vizualizari

Obligatiile fiscale a unei societati ce presteaza servicii in Marea Britanie

Situatie de fapt: O microintreprindere, platitoare de TVA (societatea A), a incheiat un contract de lucrari de instalatii electrice pentru eoliene, cu o firma din UK (societatea B), pentru o perioada de 12 luni- respectiv iulie 2021-iunie 2022, iar in luna iunie se semneaza inca o extensie de 6 luni. Prestarile de servicii au loc in mai multe state (UK si UE), unde partenerul nostru (soc B), are incheiate contracte. Practic societate B, a incheiat mai multe contracte si apoi le subcontracteaza. Intrebare: Care sunt obligatiile noastre (soc A) din punct de vedere al TVA, impozitului micro si taxelor salariale?
Romeo NegrutRomeo Negrut
15.07.2022111 vizualizari

Refacturare utilitati

Situația de fapt: Reprezint o institutie publica de cultura (muzeu) Muzeul primeste o cladire de la ordonatorul principal de credite printr-un contract de dare in administrare. O parte din spatiile din cladire sunt date cu titlu gratuit catre alte institutii sau asociatii in vederea organizarii de evenimente culturale, urmand ca muzeul sa refactureze utilitatile pentru aceste spatii. Acum 10-15 ani in sectorul privat am refacturat energie electrica in conditii asemanatoare iar organul de control a dispus anularea acestor veniturii si sa le platesc catre bugetul de stat Întrebare: Am voie sa refacturez energie electrica conform legislatiei actuale, si daca da
Romeo NegrutRomeo Negrut
07.07.20221005 vizualizari

Contestatie decizie ANAF in cazul calculului impozitului pe venitul din activitati de comert

Situatie de fapt: O intreprindere individuala vinde cafea pe internet. I.I. are o inspectie de la ANAF si se doreste recalcularea impozitului pe venit declarat din 2017 pana in 2021 pe motiv ca nu s-a consderat stocul de la final de an ca si cheltuiala nedeductibila, iar diferentele sunt foarte mari si afecteaza foarte mult activitatea intreprinderii. Motivul ca s-a dorit sa diversifice si sa mareasca stocul de marfa nu este luat in considerare. Intrebare: Este obligata sa considere stocul de marfa o cheltuiala nedeductibila la calculul impozitului pe venit? Cum poate ANAF demonstra ca aceste marfuri sunt avansuri platite?
Romeo NegrutRomeo Negrut
24.06.2022205 vizualizari

Transmiterea facturii electronice in relatia B2G

Situatie de fapt: Contract de delegare a gestiunii serviciului public de transport local de persoane prin curse regulate in municipiul ... Intrebare: Avand in vedere prevederile art. ll din legea 139/2022, prevederile art 2 alin (1) lit m) din OUG 120/2021 si faptul ca intre societatea noastra si UAT exista incheiat un Contract de delegare a gestiunii serviciului public de transport local de persoane prin curse regulate in municipiul ... , va rugam sa ne precizati daca societatea nostra este obligata sa se inregistreze in registrul RO e-Factura si sa utilizeze sistemul national privind factura electronica in relatia B2G. ----------------------------------------
Romeo NegrutRomeo Negrut
17.06.2022118 vizualizari

Transmiterea facturii electronice in relatia B2G

Situatie de fapt: Contract de delegare a gestiunii serviciului public de transport local de persoane prin curse regulate in municipiul ... Intrebare: Avand in vedere prevederile art. ll din legea 139/2022, prevederile art 2 alin (1) lit m) din OUG 120/2021 si faptul ca intre societatea noastra si UAT exista incheiat un Contract de delegare a gestiunii serviciului public de transport local de persoane prin curse regulate in municipiul ... , va rugam sa ne precizati daca societatea nostra este obligata sa se inregistreze in registrul RO e-Factura si sa utilizeze sistemul national privind factura electronica in relatia B2G.
Romeo NegrutRomeo Negrut
09.06.202285 vizualizari